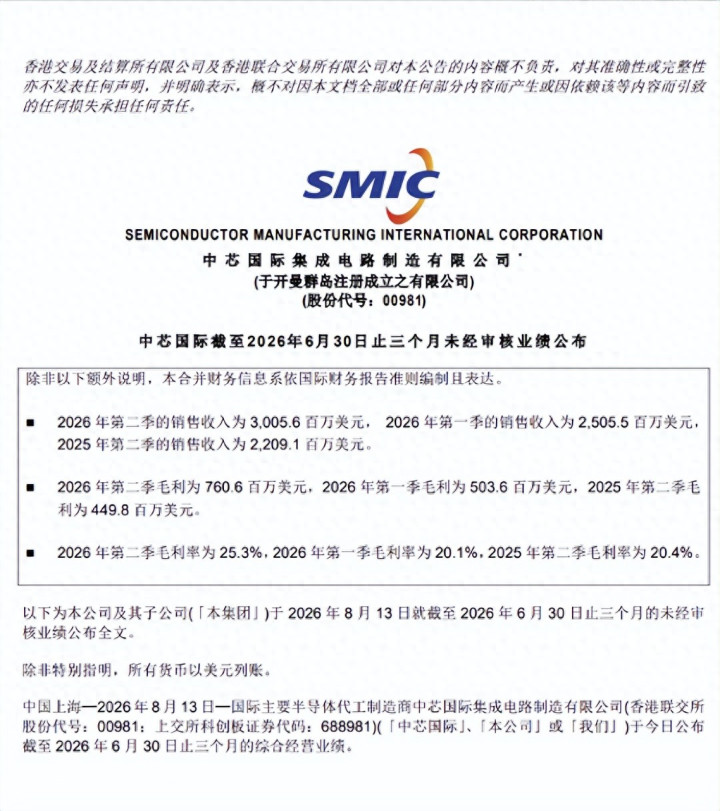
8月13日盘后,中芯国际发布了2026年第二季度未经审计财报,这份成绩单一经披露便引发市场关注。作为国产晶圆代工龙头,中芯国际二季度交出了一份明显超预期的答卷:单季销售收入首次突破30亿美元,达到30.06亿美元,创下公司历史新高;归母净利润也大幅增长,环比和同比均表现亮眼,净利暴涨261.7%,显示出公司在行业景气回升与产品结构优化的双重推动下,经营质量正在持续改善。
从营收端来看,中芯国际二季度销售收入的增长并非单一因素拉动,而是由晶圆销量增加、平均售价上升以及产品组合变化共同推动。对于晶圆代工企业而言,出货量提升通常意味着下游客户需求更为活跃,而平均售价的上行则说明公司在供需关系改善、产品议价能力增强方面也取得了进展。与此同时,产品组合的持续优化,意味着更高附加值业务占比提升,这不仅直接拉升收入,也为利润释放奠定了基础。
从盈利能力来看,中芯国际二季度毛利率的提升同样值得重点关注。公司表示,毛利率上升主要来自平均售价上升和产品组合变动。换句话说,在收入规模扩大的同时,公司并不是单纯依靠“多接单、多出货”来做大营收,而是在订单结构、产品层级和客户结构上同步改善,带动整体盈利水平抬升。对于资本市场来说,这种量价齐升的表现,往往比单纯的收入增长更具想象空间,也更能体现企业的核心竞争力。
结合这份财报来看,中芯国际二季度的强劲表现,既反映出国内半导体制造环节需求韧性较强,也说明公司在先进制造能力、产能利用率和客户导入方面仍在持续受益。随着国产替代趋势延续,以及国内芯片设计、汽车电子、工业控制、AI终端等领域需求不断释放,晶圆代工行业的中长期成长逻辑依然清晰。中芯国际作为行业龙头,凭借规模、工艺平台和客户资源优势,正进一步巩固其在国产半导体制造链条中的核心地位。
值得注意的是,财报中提到销售收入上升与产品组合变动密切相关,这意味着公司在产品结构上可能正在向更高毛利的工艺节点和应用场景倾斜。对于晶圆代工企业而言,产品组合升级不仅能够改善毛利率,还可能在行业竞争加剧时增强抗周期能力。市场后续也将持续关注,公司在成熟制程、特色工艺以及更高端节点上的布局进展,是否能够在未来几个季度继续转化为营收和利润增长。
中芯国际这份二季度财报释放了两个积极信号:一是经营规模继续扩大,收入首次站上30亿美元台阶,显示公司仍处于增长通道;二是盈利能力同步改善,净利大增与毛利率抬升表明其增长质量更高。对于投资者而言,这不仅是一份亮眼的业绩报告,也为国产晶圆代工板块带来了更强的情绪催化。后续若行业需求延续复苏、产品结构继续优化,中芯国际有望在下半年继续保持较强增长势头。
金鼎配资提示:文章来自网络,不代表本站观点。